Đồng Phục Phú Quý


Hotline
0903 019 622Xu hướng thời trang
Đồng Phục Phú Quý

06/11/2026
Chi phí đồng phục là khoản chi gần như doanh nghiệp nào cũng có, nhưng đến lúc quyết toán thuế, kế toán thường phải trả lời ba câu hỏi. Khoản này có được tính vào chi phí được trừ khi tính thuế TNDN không, nhân viên có phải chịu thuế TNCN không, và hạch toán vào tài khoản nào.
Nhiều bài hướng dẫn trên mạng vẫn dẫn Thông tư 96/2015/TT-BTC và mốc thanh toán 20 triệu đồng, trong khi các quy định này đã được thay bằng văn bản mới. Phần dưới tổng hợp quy định đang áp dụng tại thời điểm tháng 11/2026, kèm số hiệu văn bản để kế toán tự đối chiếu.
Kế toán cần đối chiếu hóa đơn và hình thức chi trước khi đưa chi phí đồng phục vào quyết toán.
Có, nếu đáp ứng đúng điều kiện. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 có hiệu lực từ ngày 01/10/2025 và áp dụng từ kỳ tính thuế năm 2025. Hướng dẫn chi tiết nằm ở Nghị định 320/2025/NĐ-CP ban hành ngày 15/12/2025.
Theo Nghị định 320/2025/NĐ-CP (điểm đ khoản 8 Điều 10), có hai phần chi trang phục cho người lao động không được trừ. Thứ nhất là phần chi bằng hiện vật nhưng không có hóa đơn, chứng từ. Thứ hai là phần chi bằng tiền vượt quá 05 triệu đồng/người/năm.
| Hình thức chi | Điều kiện để được trừ | Mức được trừ |
| Phát áo bằng hiện vật | Có hóa đơn, chứng từ hợp lệ | Theo thực tế, không có mức trần |
| Chi tiền cho nhân viên tự mua | Có chứng từ chi | Tối đa 5 triệu đồng/người/năm |
| Kết hợp cả hai cách | Phần hiện vật có hóa đơn | Phần tiền tối đa 5 triệu đồng/người/năm |
Ngoài quy định riêng cho trang phục, khoản chi còn phải đáp ứng điều kiện chung tại khoản 1 Điều 9 Nghị định 320/2025. Khoản chi phải thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh và có đủ hóa đơn, chứng từ.
Điểm cần chú ý nhất là mốc thanh toán. Với khoản chi phát sinh từ ngày 15/12/2025, ngày Nghị định 320/2025 có hiệu lực, hóa đơn mua hàng từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt, như chuyển khoản qua ngân hàng. Nộp tiền mặt trực tiếp vào tài khoản bên bán không được tính là thanh toán không dùng tiền mặt.
Một đơn áo cho 30 nhân viên thường đã vượt 5 triệu đồng. Vì vậy, khi đặt cọc và thanh toán phần còn lại cho xưởng, kế toán nên chuyển khoản từ tài khoản công ty và giữ lại ủy nhiệm chi. Với thuế GTGT, hóa đơn từ 5 triệu đồng trở lên (tính cả thuế) cũng phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ thuế đầu vào, theo Luật Thuế giá trị gia tăng số 48/2024/QH15.
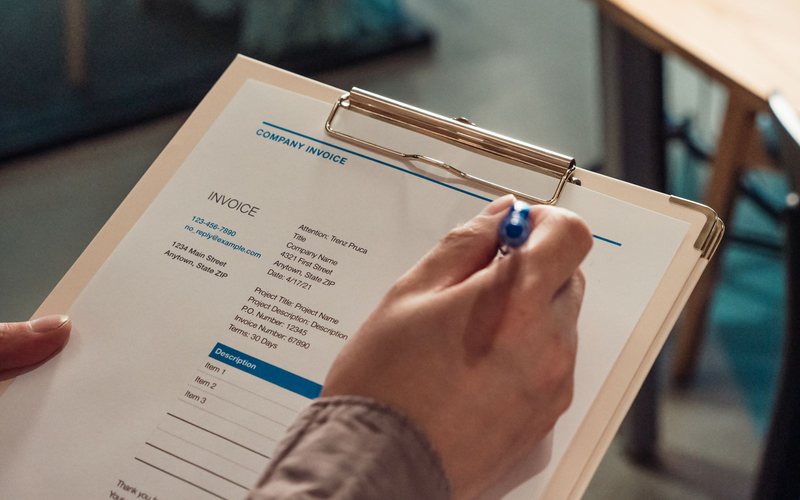
Phát áo bằng hiện vật cần hóa đơn, chứng từ hợp lệ thì mới được trừ khi tính thuế TNDN.
Với phần lớn doanh nghiệp, phát áo bằng hiện vật là cách gọn nhất về thuế. Toàn bộ giá trị đơn hàng được tính vào chi phí nếu có hóa đơn hợp lệ, không bị giới hạn 5 triệu đồng như khi chi bằng tiền. Đây cũng là lý do đa số công ty đặt áo đồng phục công ty theo một mẫu chung rồi phát cho nhân viên, thay vì đưa tiền cho từng người tự mua.
Chi bằng tiền chỉ hợp lý khi công ty không có mẫu áo chung, ví dụ cho nhân viên tự mua sơ mi trắng theo quy định. Phần vượt vừa không được trừ khi tính thuế TNDN, vừa bị tính vào thu nhập chịu thuế TNCN của nhân viên.
Trên thực tế, áo có logo hoặc tên công ty, kèm quy chế nội bộ về trang phục và biên bản phát áo có chữ ký nhân viên, giúp kế toán dễ chứng minh đây là trang phục phục vụ công việc khi cơ quan thuế kiểm tra. Đây là kinh nghiệm chuẩn bị hồ sơ, văn bản hiện hành không bắt buộc áo phải in logo.
Từ ngày 01/7/2026, Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP có hiệu lực. Điểm đ khoản 2 Điều 8 Nghị định 253/2026 quy định phần khoán chi trang phục phục vụ công việc cao hơn mức quy định phải tính vào thu nhập chịu thuế. Với người lao động trong doanh nghiệp, mức quy định là mức phù hợp với chi phí được trừ khi tính thuế TNDN.
Áp vào thực tế, chi bằng tiền không quá 5 triệu đồng/người/năm thì nhân viên không phải chịu thuế TNCN, phần vượt thì bị tính thuế. Áo phát bằng hiện vật có hóa đơn, theo cách hiểu phổ biến của các đơn vị tư vấn thuế, không tính vào thu nhập chịu thuế của nhân viên.
Từ năm tài chính bắt đầu ngày 01/01/2026, doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC thay cho Thông tư 200/2014/TT-BTC. Doanh nghiệp nhỏ và vừa vẫn có thể dùng Thông tư 133/2016/TT-BTC. Theo Thông tư 99, tài khoản 242 đổi tên thành chi phí chờ phân bổ, số hiệu tài khoản giữ nguyên.
| Nghiệp vụ | Theo Thông tư 99/2025 | Theo Thông tư 133/2016 |
| Nhận áo và hóa đơn | Nợ 153, Nợ 1331 (nếu được khấu trừ) / Có 112, 331 | Nợ 153, Nợ 1331 (nếu được khấu trừ) / Có 112, 331 |
| Giá trị nhỏ, dùng trong một kỳ | Nợ 627, 641 hoặc 642 / Có 153 | Nợ 154, 6421 hoặc 6422 / Có 153 |
| Giá trị lớn, dùng nhiều kỳ | Nợ 242 / Có 153, phân bổ dần vào 627, 641, 642 | Nợ 242 / Có 153, phân bổ dần vào 154, 6421, 6422 |
Tài khoản chi phí chọn theo bộ phận dùng áo. Áo cho công nhân xưởng vào chi phí sản xuất, áo cho nhân viên bán hàng vào chi phí bán hàng, áo cho khối văn phòng vào chi phí quản lý. Áo dùng trên một năm như áo khoác hay vest công sở thường được phân bổ dần theo thời gian sử dụng dự kiến. Bảng trên dành cho trường hợp doanh nghiệp mua áo rồi phát cho nhân viên. Nếu chi tiền trang phục cho từng người, khoản này hạch toán như một khoản chi cho người lao động và không đi qua tài khoản 153.
Áo dùng nhiều kỳ đi qua tài khoản 242 rồi phân bổ dần vào chi phí theo bộ phận.
Kế toán nên chuẩn bị đủ bốn loại giấy tờ gồm hợp đồng hoặc đơn đặt hàng, hóa đơn GTGT ghi rõ tên hàng và số lượng, chứng từ chuyển khoản, và biên bản bàn giao áo cho từng bộ phận.
Tại xưởng Đồng Phục Phú Quý, bảng giá tham khảo là giá chưa gồm thuế GTGT. Công ty cần xuất hóa đơn thì nên báo ngay khi nhận báo giá. Bài dự toán chi phí áo cho cả phòng có thêm cách tính từng khoản như vải, in thêu logo và số áo dự phòng. Xưởng nhận đơn từ 10 sản phẩm, đặt cọc 50%.
Bài viết tổng hợp quy định tại thời điểm tháng 11/2026 để tham khảo. Mỗi doanh nghiệp có thể có tình huống riêng, nên đối chiếu với kế toán phụ trách hoặc cơ quan thuế quản lý trước khi quyết toán.
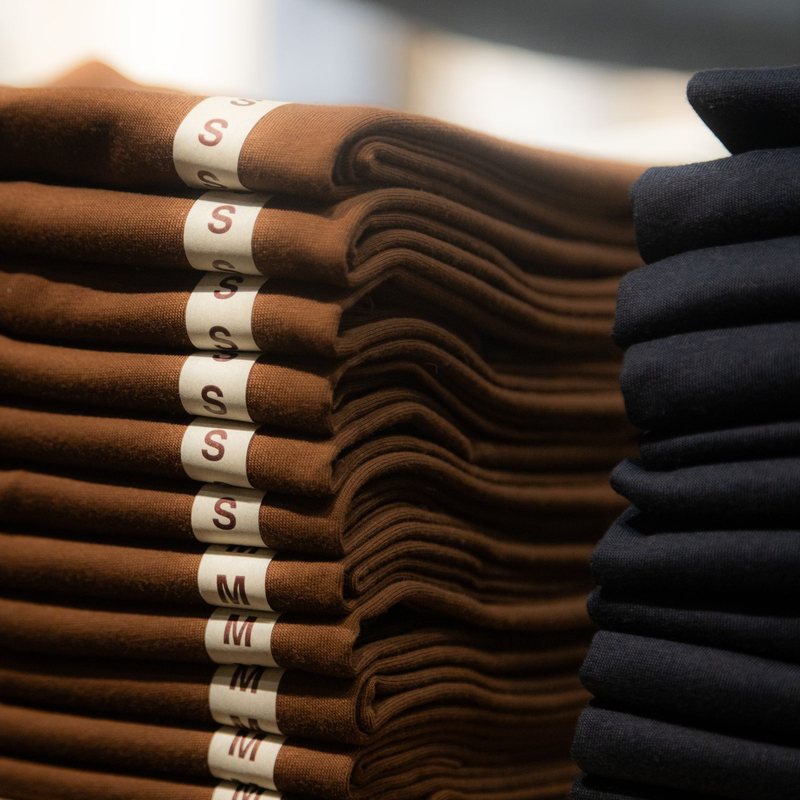
Biên bản bàn giao áo theo size và theo bộ phận giúp hồ sơ chi phí gọn hơn.
Chi bằng tiền được trừ tối đa 5 triệu đồng/người/năm. Chi bằng hiện vật có hóa đơn, chứng từ được trừ theo thực tế, Nghị định 320/2025/NĐ-CP không đặt mức trần cho phần này.
Không bắt buộc theo điều kiện chung, nhưng vẫn cần hóa đơn, chứng từ hợp lệ. Nếu mua nhiều lần của cùng một bên bán trong một ngày với tổng từ 5 triệu đồng trở lên thì phải chuyển khoản.
Ban đầu ghi vào tài khoản 153. Khi xuất dùng, đưa vào 627, 641 hoặc 642 theo bộ phận nếu áp dụng Thông tư 99/2025, hoặc 154, 6421, 6422 nếu áp dụng Thông tư 133/2016. Áo dùng nhiều kỳ thì qua tài khoản 242 để phân bổ dần.
Cần báo giá kèm hóa đơn cho đợt áo sắp tới, quý khách gọi hotline 0903 019 622 hoặc gửi yêu cầu qua trang liên hệ Đồng Phục Phú Quý. Danh mục áo quần đồng phục có thêm mẫu cho từng bộ phận để tham khảo trước khi chốt số lượng.


Bản tin Phú Quý
Cập nhật tin tức và xu hướng mới nhất


Đồng hành cùng thương hiệu

Hotline
0903 019 622
Hotline
02838 661 368
Liên hệ 24/7
Zalo ĐPPQ
Thông tin liên hệ
Liên hệ 24/7
Hotline
0903 019 622 Hotline
02838 661 368 Liên hệ 24/7
Zalo ĐPPQ
Báo giá cho sản phẩm
Sản phẩm bạn chọn

Tên sản phẩm mà bạn chọn
Loại vải
Loại in / thêu
Số lượng in dự kiến
Liên hệ báo giá